
Gastos deducibles como fotógrafo: qué desgravar y cómo guardar los tickets
Los gastos deducibles son la parte del negocio fotográfico que más se pospone, hasta que llega la declaración y aparece una caja con tickets térmicos ya ilegibles. Y es justo ahí donde se decide cuánto de tu facturación acabas conservando.
Este artículo explica qué pueden deducir fotógrafos y videógrafos, por qué una cámara de 2.400 euros no se deduce de golpe y cómo archivar los justificantes para que sigan localizables meses después. Es orientación, no asesoramiento fiscal: lo que aplica en tu caso conviene confirmarlo con tu asesor.
Qué puede deducir un fotógrafo autónomo
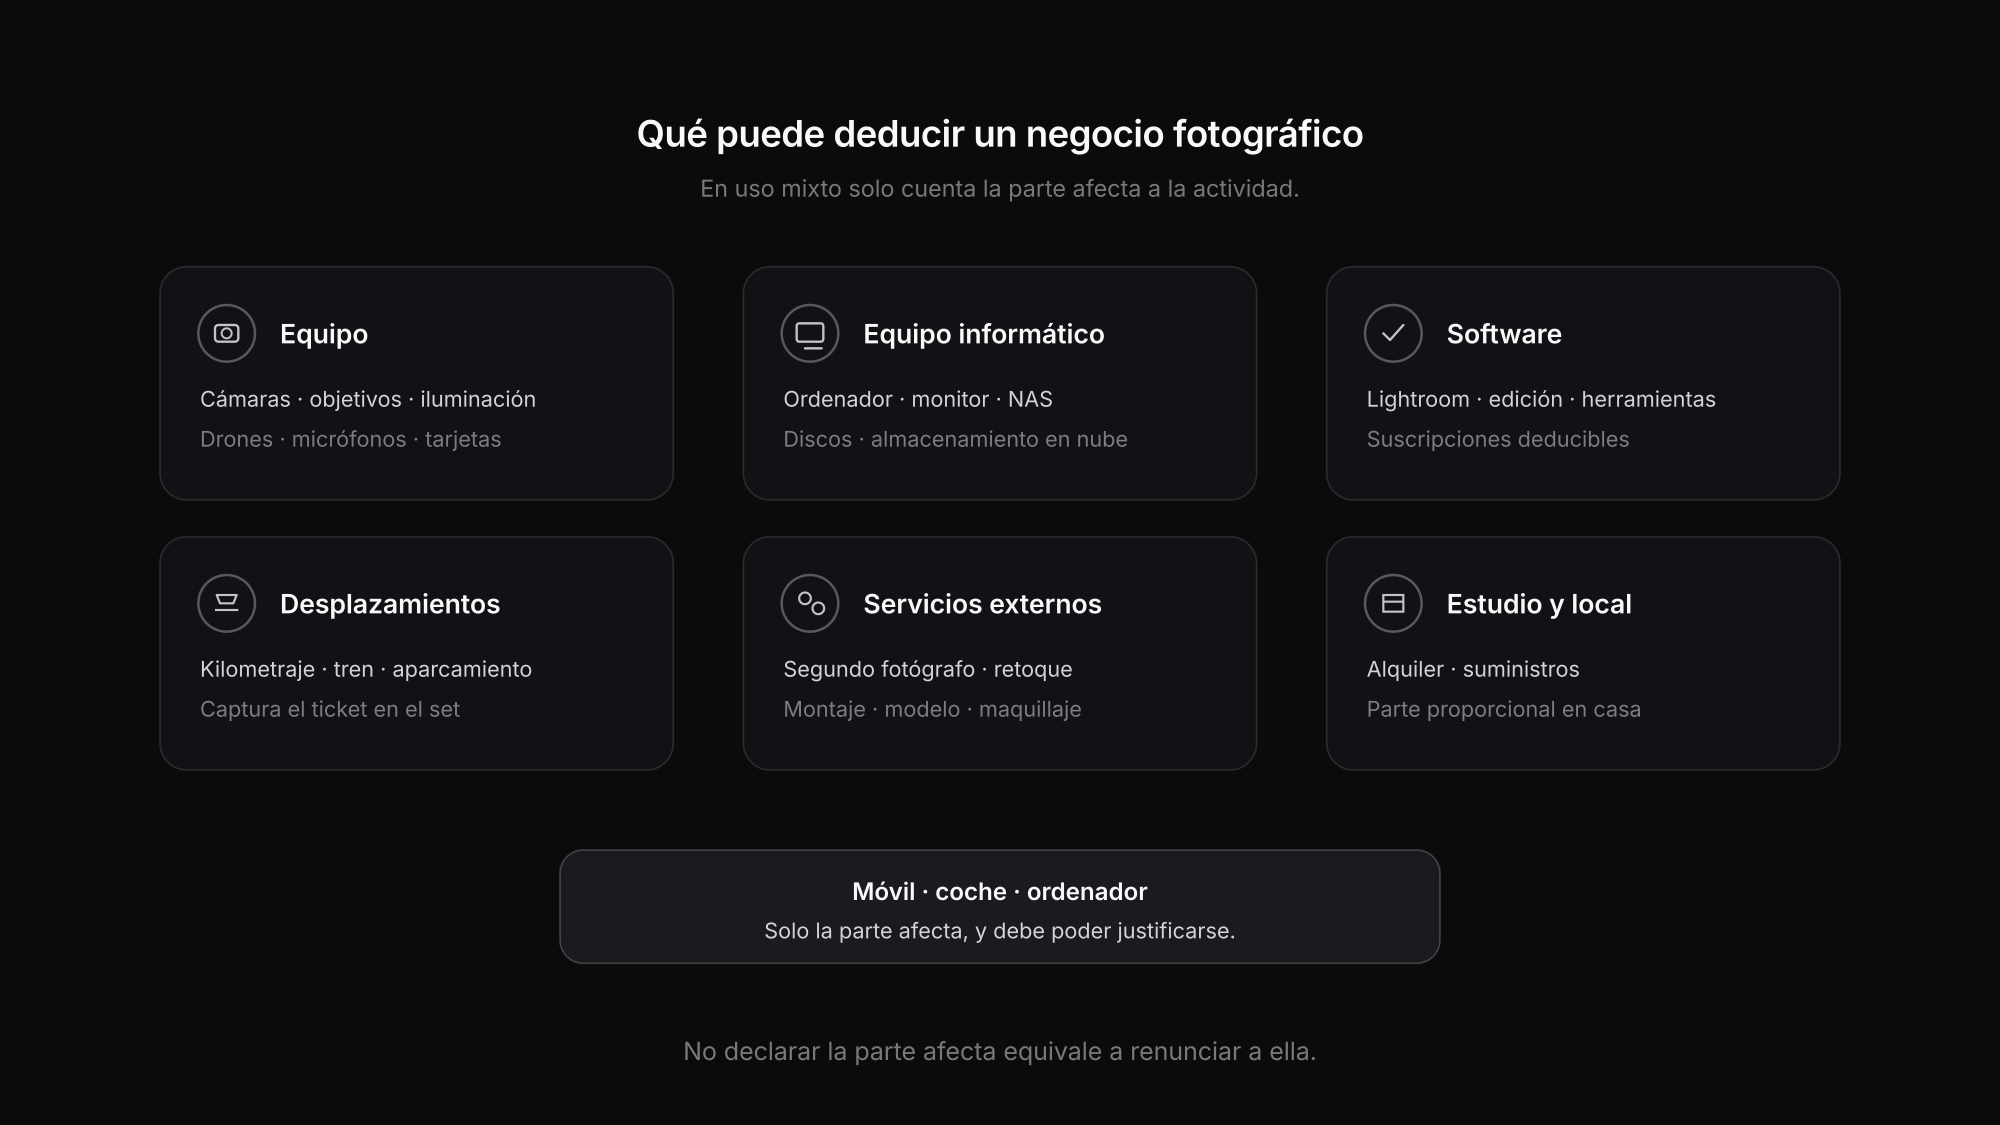
Un gasto es deducible cuando está vinculado a la actividad, está justificado documentalmente y queda registrado en tus libros. En un negocio de foto o vídeo eso abarca más de lo que suele declararse:
- Equipo — cámaras, objetivos, trípodes, flashes, iluminación, gimbals, drones, micrófonos, tarjetas
- Informática y almacenamiento — ordenadores, monitores, calibración, discos externos, NAS, nube
- Software y suscripciones — Lightroom, Photoshop, programas de edición, herramientas de galería y proyecto
- Estudio y local — alquiler, suministros o la parte proporcional si trabajas desde casa
- Desplazamientos — kilometraje o costes reales, billetes, aparcamiento en la localización
- Formación — talleres, libros técnicos, cursos, cuotas de asociaciones
- Marketing — web, dominio, portafolio, impresión, publicidad
- Servicios externos — segundo fotógrafo, ayudante, retoque, montaje, honorarios de modelos y maquillaje
- Seguros — responsabilidad civil profesional, seguro del equipo
- Asesoría — gestoría, asesoramiento jurídico
Gastos de uso mixto: solo cuenta la parte afecta
El móvil, el coche, el ordenador: muchos elementos se usan a la vez en lo personal y en lo profesional. Solo es deducible la parte afecta a la actividad, y tienes que poder justificar cómo llegas a ese porcentaje. Declarar como íntegramente profesional un equipo que también sostiene tu vida privada es justo la partida que se cuestiona primero.
Conviene saber que en España la afectación parcial es especialmente restrictiva en algunos casos —el vehículo es el ejemplo clásico— mientras que los suministros de una vivienda afecta siguen una regla de cálculo propia. Es un punto concreto que merece una consulta con tu asesor.
Deducir ahora o amortizar a lo largo de los años
Este es el error más frecuente en este sector, porque la factura de una cámara tiene exactamente el mismo aspecto que cualquier otra.
A partir de cierto importe, un elemento de inmovilizado no se deduce en el año de la compra: su coste se reparte a lo largo de su vida útil mediante la amortización. Por debajo de ese umbral se deduce directamente.
| Compra | Tratamiento habitual |
|---|---|
| Tarjeta de memoria | Gasto deducible directo |
| Objetivo de importe bajo | Normalmente gasto directo |
| Cuerpo de cámara de varios miles | Amortización a lo largo de su vida útil |
| Estación de trabajo del estudio | Amortización a lo largo de su vida útil |
Tanto el umbral como los años de vida útil dependen del país y del régimen fiscal. En España, los elementos de escaso valor pueden deducirse directamente hasta un límite por elemento y un máximo anual, y las tablas oficiales de amortización fijan los coeficientes aplicables al resto; en Alemania el límite ronda los 800 euros netos y el equipo fotográfico se amortiza en unos siete años. La amortización suele empezar desde la puesta en funcionamiento, así que una cámara comprada en octubre solo aporta unos meses en su primer ejercicio.
Más allá de las cifras concretas, el punto práctico se mantiene: registrar una cámara cara como un único gasto cuando corresponde amortizarla es una declaración incorrecta, y el error aparece cuando resulta más incómodo.
Los justificantes son el verdadero cuello de botella
Sin justificante no hay gasto deducible. Esa es la parte que tiene que resistir una comprobación, y el motivo por el que una hoja de cálculo no basta.
Tres problemas se repiten sin excepción:
- El papel térmico se borra. El ticket de gasolina y el del aparcamiento de un día de rodaje suelen ser ilegibles un año después.
- Los justificantes desaparecen. El del catering está en un bolsillo; la factura del objetivo, en un correo antiguo.
- Falta la atribución. Un ticket de 89 euros, ¿de qué? Doce meses después nadie lo recuerda.
Lo practicable es capturar el justificante en el momento en que existe, en la caja y no al cierre del año. Los plazos de conservación siguen aplicando: en España, la normativa fiscal obliga a conservar los justificantes durante el periodo en que Hacienda puede comprobarlos, y la mercantil fija plazos propios.
Capturar los tickets donde ya vive el trabajo
Para eso está el registro de gastos de Exportlab, junto al cliente, el proyecto y la entrega, porque la mayoría de los costes nacen en un encargo y no en el vacío. Puedes ver dónde encaja en la lista de funciones.
El flujo es deliberadamente corto:
- Fotografía o sube el justificante, también por lotes. La lectura se ejecuta en segundo plano mientras sigues trabajando.
- Se extraen proveedor, importe, fecha y una categoría sugerida, con un nivel de confianza por campo. Los duplicados se detectan antes.
- Tú compruebas y contabilizas. Nada se contabiliza solo con la lectura automática: un importe leído por una máquina es una propuesta, no un hecho.
- Si falta el justificante, creas la entrada a mano y adjuntas el documento después. Cada fila indica si hay prueba documental.
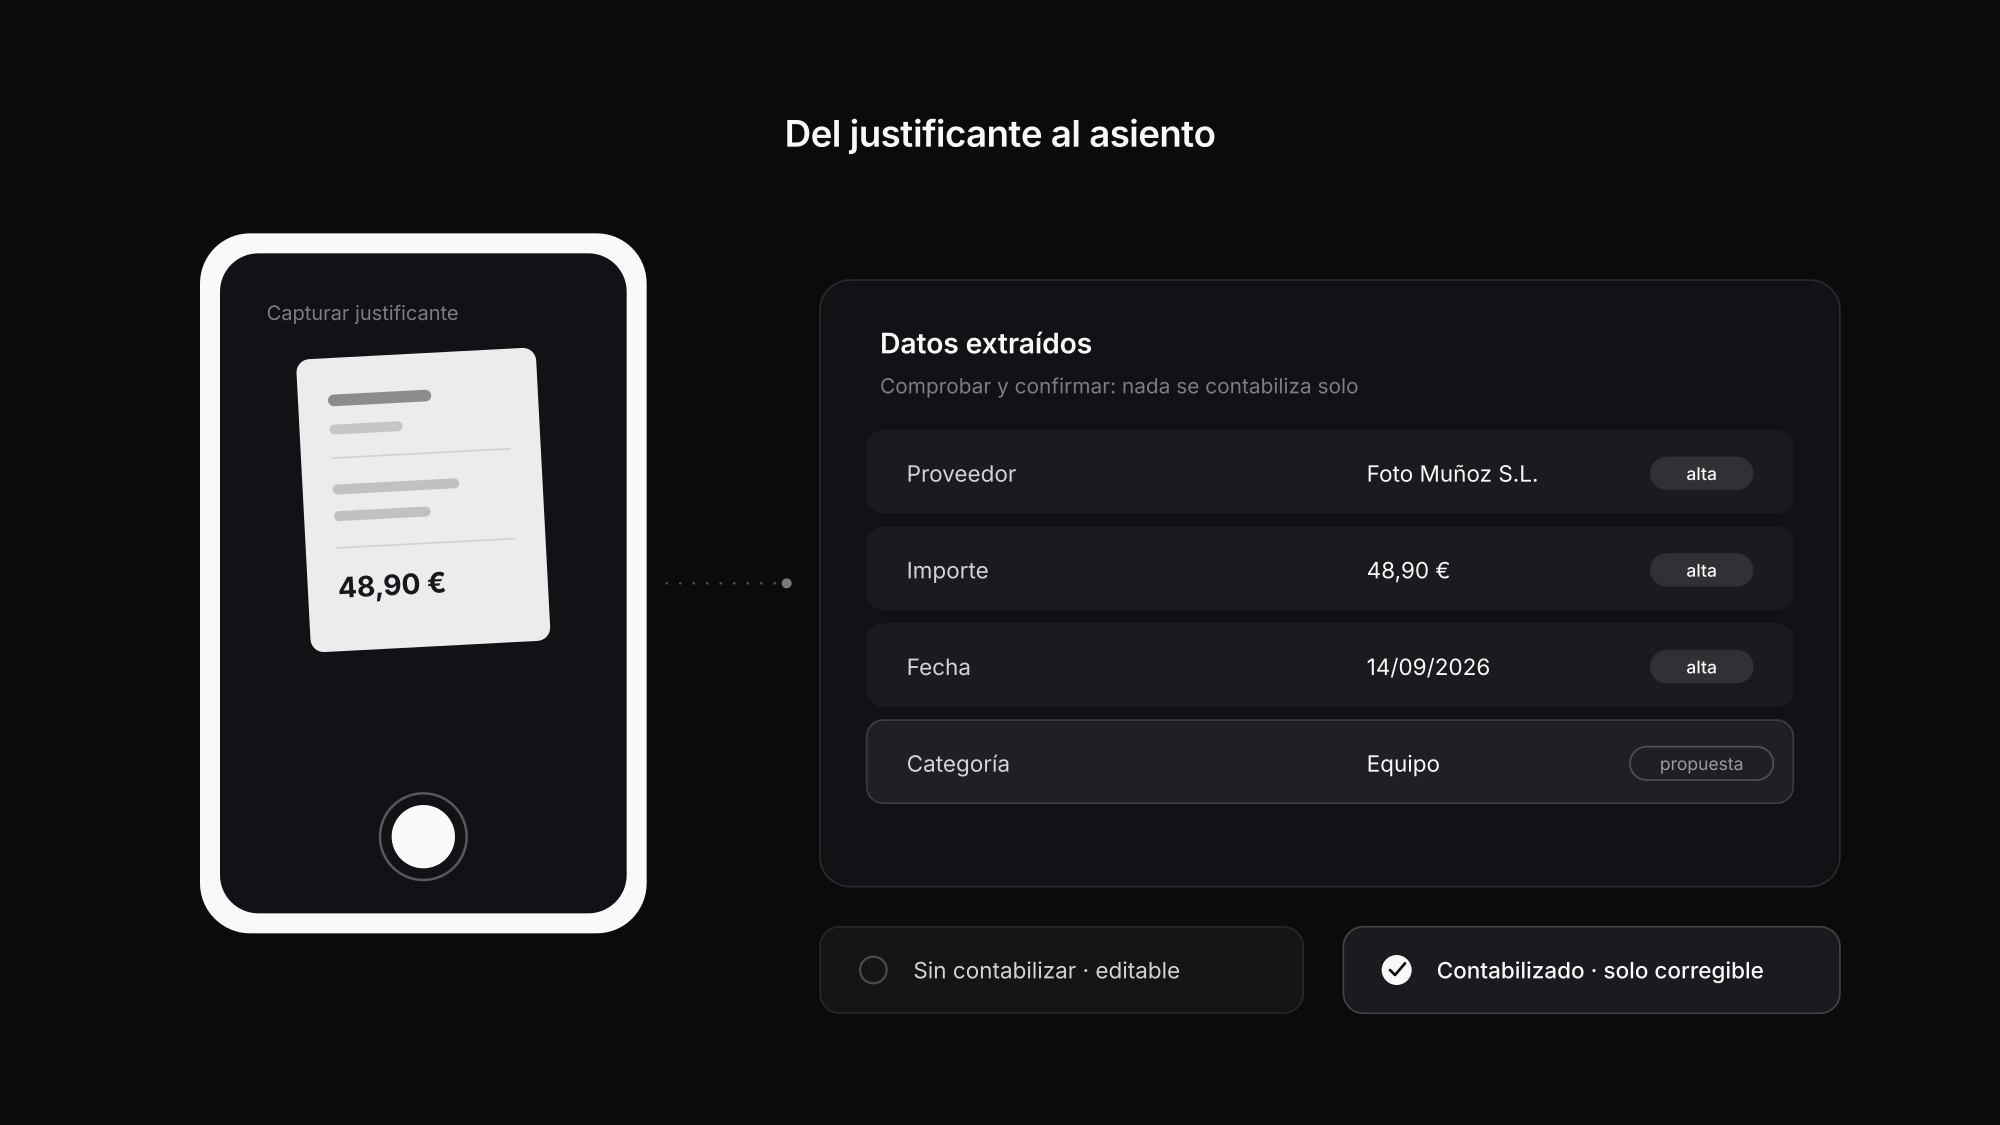
Una entrada empieza sin contabilizar, de modo que es editable y eliminable: es el estado para algo inacabado, típicamente un gasto cuyo justificante aún no ha llegado. Contabilizarla la hace definitiva; a partir de ahí se corrige en lugar de editarse, la corrección exige un motivo, genera una entrada nueva y deja visible la original como sustituida. Ese rastro es lo que hace defendibles los registros.
Las categorías provienen de un perfil de país asociado al ejercicio fiscal, que incorpora la casilla del modelo a la que va cada importe. Se admiten categorías propias, pero siempre vinculadas a una integrada: «accesorios de dron» se sigue declarando bajo equipo.
Dos cosas que Exportlab deliberadamente no hace: no es asesoramiento fiscal y no presenta nada ante la Agencia Tributaria. Además, los gastos están en beta y se habilitan por espacio de trabajo.
Errores con los gastos que cuestan dinero
Deducir de golpe una compra cara
Por encima del umbral corresponde amortizar, no deducir. La factura parece una más y el error pasa desapercibido.
No registrar los importes pequeños
Aparcamiento, café del equipo, consumibles. Irrelevantes por separado, una suma considerable a lo largo del año.
No separar la parte privada
Móvil, coche y ordenador son de uso mixto. Sin un porcentaje justificable, toda la partida queda en entredicho.
Justificante sin atribución
89 euros, ¿de qué? Lo que no se puede atribuir al cierre acaba quedándose fuera.
Tickets térmicos sin digitalizar
Los tickets de gasolina se borran. Un justificante ilegible deja de ser prueba de nada.
Cerrar el año con entradas abiertas
Cerrar con asientos sin contabilizar produce un resultado con apariencia definitiva y equivocado justo en lo olvidado.
Cerrar el ejercicio
Lo que cuenta al final es que las cifras estén completas. Un resultado actualizado a lo largo del año ayuda más que un recuento en primavera: ves mes a mes lo que entra y lo que sale, y puedes reaccionar antes de que el ejercicio se acabe.
Para entregar a tu gestor necesitas tres cosas: un resumen anual con los totales por mes y categoría, un libro con cada entrada individual y los justificantes originales. Son exactamente las tres exportaciones que genera Exportlab: un PDF, un CSV y un archivo ZIP con sumas de verificación.
Antes de cerrar, revisa las entradas sin justificante adjunto: son el motivo más habitual de que una partida se caiga después.
Cómo encaja la parte de ingresos está en el artículo sobre la factura de fotógrafo; para el cálculo previo, calcular precios de fotografía cubre tarifas y paquetes.
FAQ: gastos deducibles del fotógrafo
¿Puedo deducir la cámara entera?
El coste completo es deducible, pero a menudo no en un solo ejercicio. Por encima del umbral de tu régimen fiscal, la cámara se amortiza a lo largo de su vida útil según las tablas oficiales. Por debajo de ese límite puede deducirse directamente, con los topes que fije la normativa.
¿Qué gastos puede desgravar un fotógrafo autónomo?
Equipo, informática y almacenamiento, suscripciones de software, estudio o local, desplazamientos, formación, marketing, servicios externos como un segundo fotógrafo o el retoque, seguros y asesoría. El criterio es la vinculación con la actividad; en uso mixto, solo la parte afecta.
¿Vale una foto del ticket?
Los justificantes digitales se aceptan cuando se cumplen los requisitos de conservación, que varían según el país. Con el papel térmico, digitalizar suele ser más seguro que guardar el original, porque se borra con el tiempo. Confirma los requisitos concretos con tu asesor.
¿Cuál es la diferencia entre gasto y amortización?
Un gasto reduce el beneficio del ejercicio en que se paga. La amortización reparte el coste de un elemento duradero a lo largo de varios ejercicios. Cuál aplica depende del importe del elemento y del umbral que fije tu normativa.
¿Tengo que registrar los gastos aunque facture poco?
Sí. Los regímenes simplificados afectan a cómo tributas, no a la obligación de llevar registro de ingresos y gastos. Además, esos gastos siguen reduciendo el beneficio sobre el que tributas.
Conclusión
Gestionar bien los gastos deducibles como fotógrafo depende menos de saber fiscalidad que de tener rutina: digitalizar el justificante en el momento en vez de buscarlo en primavera, comprobar el umbral de amortización en cada compra relevante y fijar un porcentaje de afectación defendible en los gastos de uso mixto.
La menor fricción se consigue capturando los justificantes donde ya está el encargo. Cómo lo resuelve Exportlab, junto con el resultado actualizado y las exportaciones de cierre, está en la lista de funciones; la parte de ingresos la cubre la factura de fotógrafo.