
Rechnung als Fotograf schreiben: Pflichtangaben, Nutzungsrechte und Vorlage
Eine Rechnung als Fotograf unterscheidet sich in einem Punkt grundlegend von der Rechnung einer Agentur oder eines Handwerkers: Du verkaufst nicht nur Arbeitszeit, sondern auch das Recht, die entstandenen Bilder zu verwenden. Genau diese Position fehlt auf den meisten Rechnungsvorlagen – und genau sie entscheidet darüber, ob du bei einer Zweitverwertung nachverhandeln kannst oder leer ausgehst.
Dieser Beitrag zeigt, welche Angaben rechtlich verpflichtend sind, wie du Honorar und Nutzungsrechte sauber trennst und welche Fehler in der Praxis am häufigsten teuer werden. Als Orientierung, nicht als Steuer- oder Rechtsberatung – was in deinem konkreten Fall gilt, klärst du mit deinem Steuerberater.
Pflichtangaben: was auf jeder Rechnung stehen muss
Welche Angaben eine Rechnung enthalten muss, regelt § 14 des Umsatzsteuergesetzes. Fehlt eine davon, kann dein Kunde die Vorsteuer nicht ziehen – und meldet sich, bevor er zahlt. Die Pflichtangaben im Überblick:
- Dein vollständiger Name und deine Anschrift (bei Firmierung der vollständige Firmenname)
- Name und Anschrift deines Kunden
- Deine Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Das Rechnungsdatum
- Eine fortlaufende, einmalige Rechnungsnummer
- Menge und Art der Leistung – also was du fotografiert hast
- Der Leistungszeitpunkt oder -zeitraum, bei Shootings meist der Shooting-Tag
- Das Entgelt, aufgeschlüsselt nach Steuersätzen
- Der Steuersatz und der Steuerbetrag – oder der Hinweis auf die Steuerbefreiung
Die vollständige Fassung steht im § 14 UStG beim Bundesamt für Justiz. Bei Kleinbetragsrechnungen bis 250 Euro brutto gelten Erleichterungen: Empfängerangaben und Rechnungsnummer dürfen entfallen.
Die Rechnungsnummer: fortlaufend heißt nicht lückenlos nummeriert
Ein verbreitetes Missverständnis. Die Nummer muss einmalig sein und darf nicht doppelt vergeben werden – aber du darfst Nummernkreise bilden, etwa 2026-HZ-001 für Hochzeiten und 2026-CORP-001 für Firmenkunden. Was du nicht tun solltest: eine bereits vergebene Nummer neu verwenden oder eine Rechnung nachträglich ändern und die Nummer beibehalten.
Nutzungsrechte gehören als eigene Position auf die Rechnung
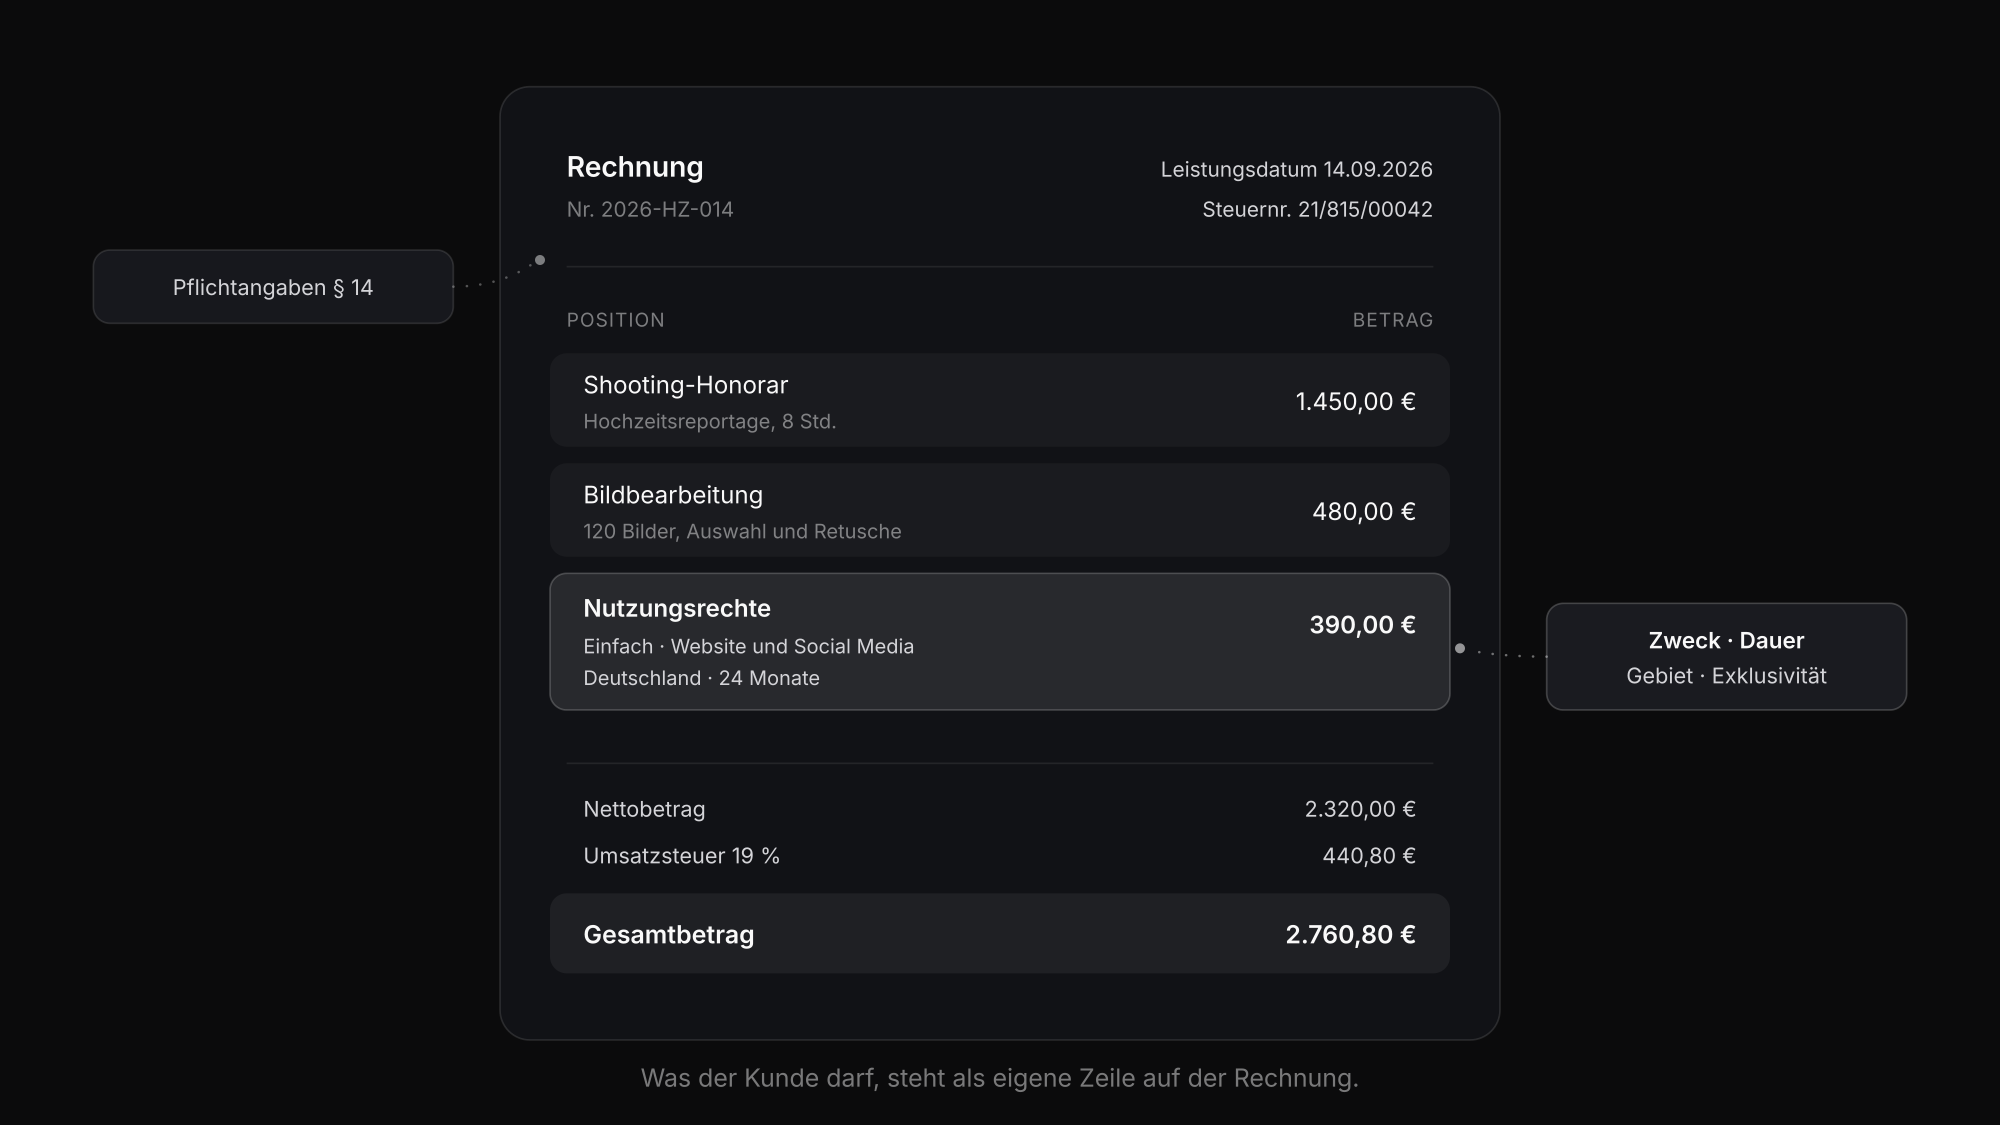
Das ist der Teil, den Buchhaltungsvorlagen aus anderen Branchen nicht kennen. Nach dem Urheberrechtsgesetz bleibt das Urheberrecht am Bild immer bei dir – übertragen wird ein Nutzungsrecht, und dessen Umfang bestimmst du.
Deshalb trennst du auf der Rechnung:
| Position | Was sie abdeckt | Warum getrennt |
|---|---|---|
| Shooting-Honorar | Vorbereitung, Shooting-Tag, Anfahrt | Zeitbasiert, einmalig erbracht |
| Bildbearbeitung | Auswahl, Retusche, Export | Mengenbasiert, nach Anzahl Bildern |
| Nutzungsrechte | Zweck, Dauer, Gebiet, Medium | Wiederverwertbar, verhandelbar |
Wenn alles in einer Zeile „Fotoshooting pauschal" steht, ist aus der Rechnung nicht erkennbar, wofür der Kunde die Bilder verwenden darf. Verwendet er sie ein Jahr später für eine Plakatkampagne, hast du keine Grundlage, dafür ein zusätzliches Honorar zu verlangen.
Eine brauchbare Nutzungsrechte-Position benennt vier Dimensionen:
- Zweck – interne Verwendung, Website, Social Media, Print, Werbung
- Dauer – unbefristet, 12 Monate, Kampagnenzeitraum
- Gebiet – Deutschland, DACH, weltweit
- Exklusivität – einfach oder ausschließlich
Ein Beispiel für eine konkrete Formulierung: *„Einfaches Nutzungsrecht, Website und Social Media des Auftraggebers, Deutschland, 24 Monate ab Lieferdatum."* Das ist eindeutig, und beide Seiten wissen, was vereinbart ist. Wie du denselben Umfang schon im Vorfeld festhältst, steht im Beitrag zum Fotografie-Vertrag.
Kleinunternehmer: Rechnung ohne Umsatzsteuer
Wenn du die Kleinunternehmerregelung nach § 19 UStG nutzt, weist du keine Umsatzsteuer aus. Stattdessen gehört ein Hinweis auf die Rechnung, etwa: *„Gemäß § 19 UStG wird keine Umsatzsteuer berechnet."*
Zwei Dinge, die dabei regelmäßig schiefgehen:
- Umsatzsteuer trotzdem ausweisen. Wer als Kleinunternehmer Umsatzsteuer auf die Rechnung schreibt, schuldet sie dem Finanzamt – auch wenn er sie gar nicht abführen müsste. Die Rechnung muss dann korrigiert werden.
- Den Hinweis weglassen. Ohne Hinweis fehlt die Begründung, warum keine Steuer ausgewiesen ist. Das fällt spätestens bei der Buchhaltung des Kunden auf.
Ob sich die Kleinunternehmerregelung für dich lohnt, hängt an deinen Investitionen und deiner Kundenstruktur – bei vielen Firmenkunden und teurem Equipment spricht einiges dagegen. Der Beitrag Als Fotograf selbstständig machen geht auf die Abwägung genauer ein.
Häufige Fehler bei Fotografen-Rechnungen
Nutzungsrechte nicht ausgewiesen
Ohne eigene Position ist nicht dokumentiert, was der Kunde darf. Jede Zweitverwertung wird zur Diskussion ohne Grundlage.
Leistungszeitpunkt fehlt
Bei Shootings ist das der Shooting-Tag, nicht das Rechnungsdatum. Eine Pflichtangabe, die oft schlicht vergessen wird.
Reisekosten unklar abgerechnet
Kilometerpauschale, Bahnticket oder Tagespauschale – vereinbare es vorab und weise es als eigene Position aus, nicht versteckt im Honorar.
Zahlungsziel nicht genannt
Ohne Frist gilt die gesetzliche Regelung. Ein konkretes Datum auf der Rechnung beschleunigt den Zahlungseingang messbar.
Rechnung nachträglich geändert
Eine verschickte Rechnung wird nicht überschrieben, sondern storniert und neu gestellt. Sonst passen deine Unterlagen nicht mehr zusammen.
Anzahlung nicht verrechnet
Wer eine Anzahlung erhalten hat, muss sie in der Schlussrechnung abziehen – sonst wird derselbe Betrag zweimal versteuert.
Wann eine E-Rechnung nötig wird
Seit Januar 2025 müssen alle Unternehmen in Deutschland E-Rechnungen empfangen können – auch Kleinunternehmer, auch du. Für das Ausstellen gelten gestaffelte Übergangsfristen bis 2028, und Kleinunternehmer sind vom Ausstellen ausgenommen.
Entscheidend für dich: Die Pflicht betrifft nur B2B-Leistungen an inländische Unternehmen. Eine Hochzeitsreportage für ein Brautpaar ist B2C – dort ändert sich nichts. Ein Imagefilm für einen Mittelständler ist B2B. Und ein PDF per Mail ist keine E-Rechnung: Gefordert ist ein strukturiertes Format wie ZUGFeRD oder XRechnung nach EN 16931. Die Details stehen in den FAQ des Bundesfinanzministeriums zur E-Rechnung.
Rechnungen dort schreiben, wo das Projekt liegt
Für die Rechnung brauchst du dieselben Angaben, die ohnehin schon am Projekt hängen: Kunde, Leistungszeitraum, gelieferte Bilder, vereinbarte Nutzungsrechte. Wer sie in ein separates Buchhaltungstool überträgt, tippt sie ein zweites Mal ab – mit dem üblichen Risiko, dass Adresse oder Leistungsdatum nicht zum Projekt passen.
In Exportlab entsteht die Rechnung deshalb neben Kunde, Projekt und Auslieferung. Der Ablauf:
- Entwurf schreiben – Positionen, Mengen und Steuersätze, jede Zeile mit eigenem Satz. Solange die Rechnung Entwurf ist, bleibt alles änderbar.
- Prüfen lassen – eine Validierung zeigt vor dem Festschreiben alle blockierenden Probleme auf einmal, statt eines nach dem anderen.
- Festschreiben – die Rechnung bekommt ihre finale Nummer, der Inhalt wird als unveränderlicher Snapshot eingefroren. Ab hier ist sie ein Beleg, kein Dokument mehr.
- Versenden – als PDF, ZUGFeRD oder XRechnung, erzeugt aus genau diesem Snapshot.
- Zahlungen erfassen – als eigene Ereignisse, womit Teil- und Überzahlungen normale Zustände sind statt Fehler.
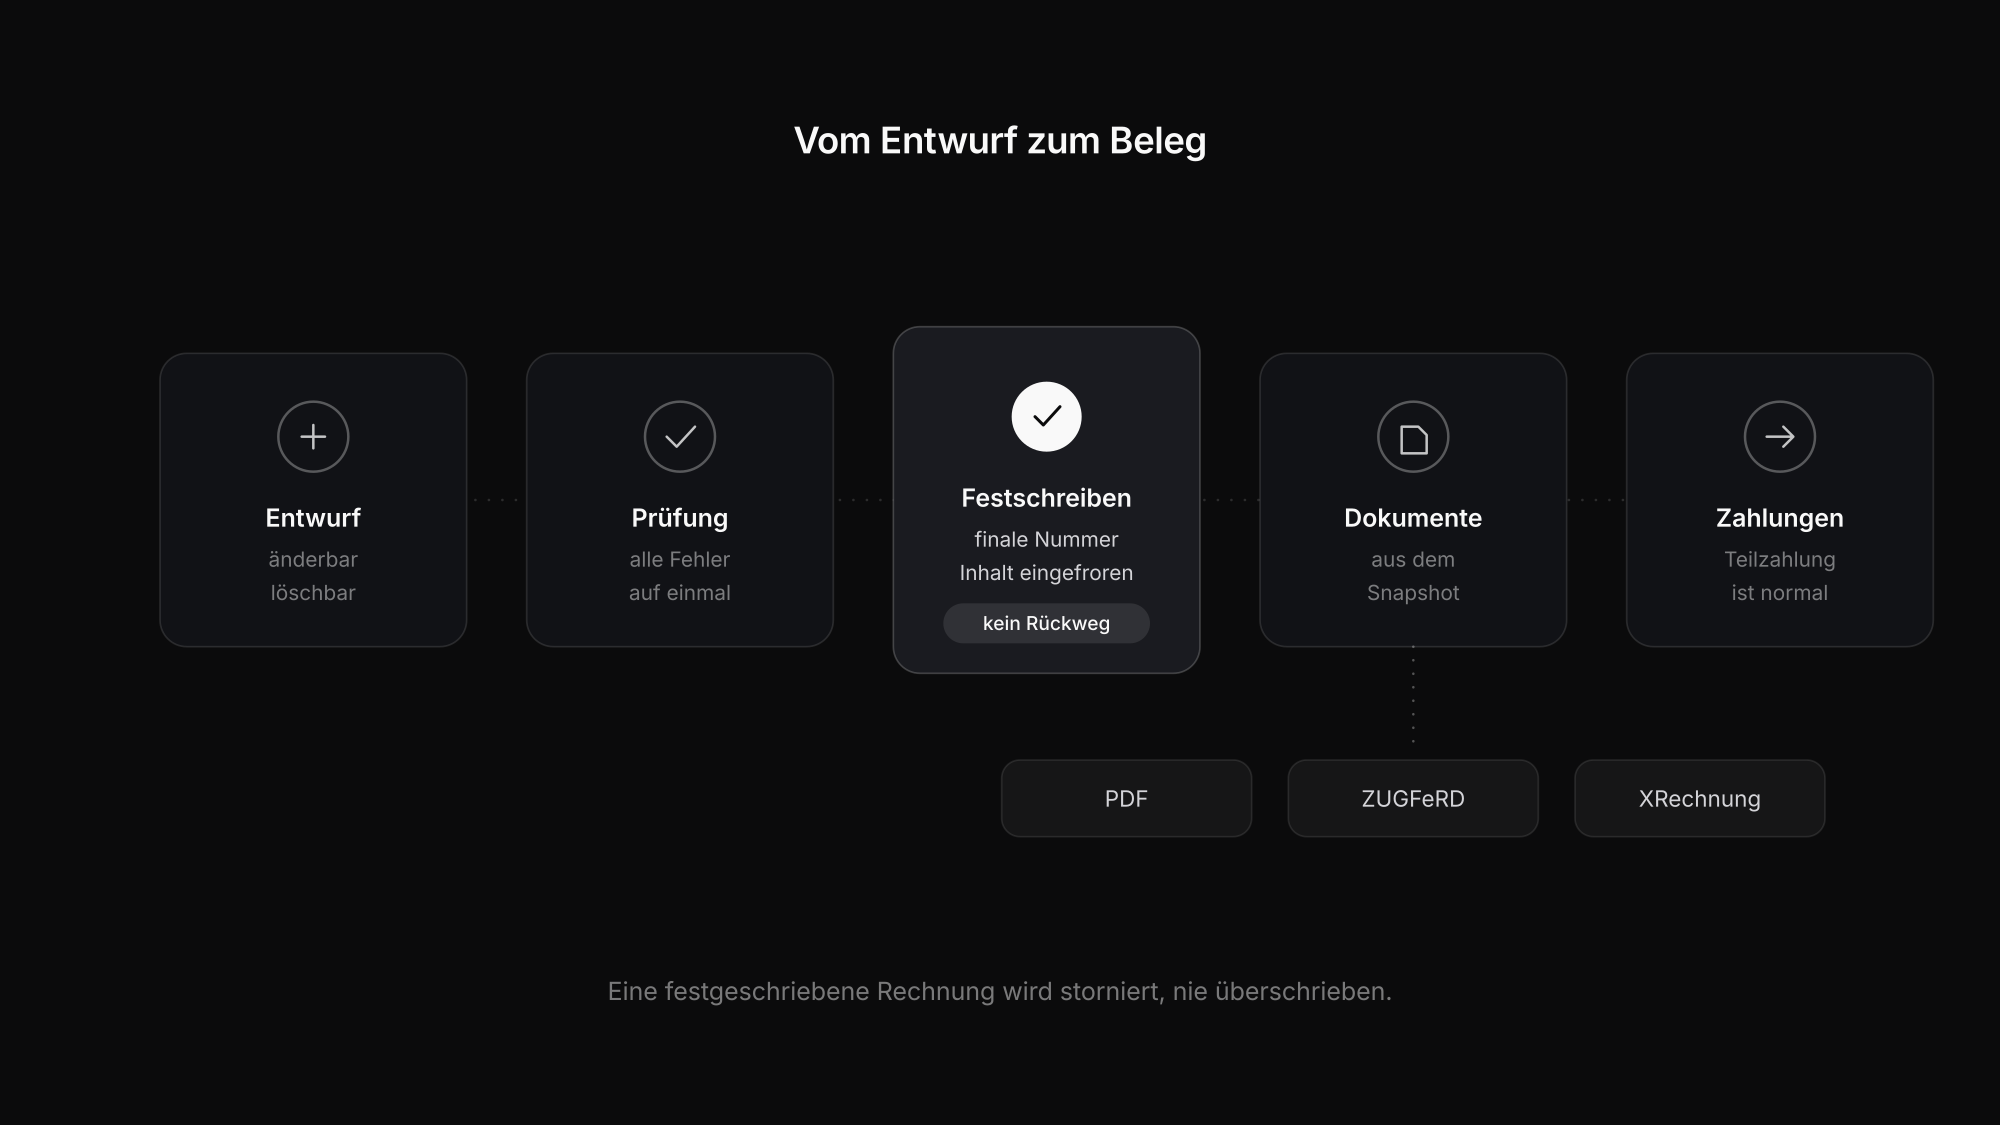
Das Festschreiben ist bewusst ein Punkt ohne Rückweg: Eine festgeschriebene Rechnung lässt sich weder bearbeiten noch löschen, sondern nur stornieren – und die Stornierung wird als eigener Vorgang festgehalten. Genau das macht die Nummernfolge belastbar.
Zwei Einschränkungen, damit du richtig planst: Rechnungen sind derzeit ein geschlossener Pilot für ausgewählte Workspaces und noch nicht für alle freigeschaltet. Und Exportlab erzeugt die Datei – die Übermittlung an ein Behördenportal oder eine ELSTER-Abgabe gehört nicht dazu.
FAQ: Rechnung als Fotograf
Welche Angaben sind auf einer Fotografen-Rechnung Pflicht?
Name und Anschrift von dir und deinem Kunden, deine Steuernummer oder USt-IdNr., Rechnungsdatum, eine fortlaufende Rechnungsnummer, Art und Umfang der Leistung, der Leistungszeitpunkt sowie Entgelt, Steuersatz und Steuerbetrag. Bei Kleinbetragsrechnungen bis 250 Euro brutto gelten Erleichterungen.
Müssen Nutzungsrechte auf der Rechnung stehen?
Rechtlich verpflichtend ist eine eigene Position nicht, praktisch aber dringend zu empfehlen. Nur wenn Zweck, Dauer, Gebiet und Exklusivität dokumentiert sind, ist nachvollziehbar, was dein Kunde mit den Bildern tun darf – und was eine zusätzliche Vergütung auslöst.
Wie schreibe ich als Kleinunternehmer eine Rechnung?
Genau wie sonst, nur ohne Umsatzsteuerausweis und mit einem Hinweis auf § 19 UStG, zum Beispiel „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet". Weist du als Kleinunternehmer versehentlich Umsatzsteuer aus, schuldest du sie dem Finanzamt.
Gilt die E-Rechnungspflicht auch für Fotografen?
Empfangen müssen alle Unternehmen E-Rechnungen seit Januar 2025, auch Kleinunternehmer. Beim Ausstellen gelten Übergangsfristen bis 2028, und Kleinunternehmer sind davon ausgenommen. Betroffen sind ohnehin nur B2B-Rechnungen an inländische Unternehmen, nicht Aufträge von Privatkunden.
Darf ich eine verschickte Rechnung korrigieren?
Nicht durch Überschreiben. Eine fehlerhafte Rechnung wird storniert und korrekt neu gestellt, damit Nummernfolge und Unterlagen zusammenpassen. Eine Rechnung im Nachhinein still zu ändern, ist genau das, was bei einer Prüfung auffällt.
Fazit
Eine Rechnung als Fotograf ist schnell geschrieben, sobald zwei Dinge klar sind: die Pflichtangaben nach § 14 UStG und die saubere Trennung zwischen Honorar und Nutzungsrechten. Die Pflichtangaben schützen deinen Kunden beim Vorsteuerabzug – die Nutzungsrechte schützen dich, wenn die Bilder später weiterverwendet werden.
Am wenigsten Reibung entsteht, wenn die Rechnung dort liegt, wo Kunde, Projekt und gelieferte Bilder ohnehin liegen. Wie das in Exportlab aussieht, zeigt die Seite zu Rechnungen; wie du dieselben Vereinbarungen vorab vertraglich festhältst, steht im Beitrag zum Fotografie-Vertrag. Und falls du deine Preise noch kalkulierst, hilft Fotografie-Preise kalkulieren beim Aufbau von Honorar und Paketen.