
Betriebsausgaben als Fotograf: Kamera absetzen, Belege sammeln, Jahr abschließen
Betriebsausgaben sind der Teil des Fotografen-Alltags, der am längsten aufgeschoben wird — bis im Frühjahr die Steuererklärung ansteht und ein Schuhkarton voll verblasster Thermobelege auf dem Tisch liegt. Dabei entscheidet sich genau hier, wie viel vom Umsatz am Ende übrig bleibt.
Dieser Beitrag zeigt, was du als Fotograf oder Videograf absetzen kannst, warum eine 2.400-Euro-Kamera nicht in einem Jahr abgezogen wird, und wie du Belege so ablegst, dass sie im März noch auffindbar sind. Als Orientierung, nicht als Steuerberatung — was in deinem Fall gilt, klärst du mit deinem Steuerberater.
Was Fotografen und Videografen absetzen können
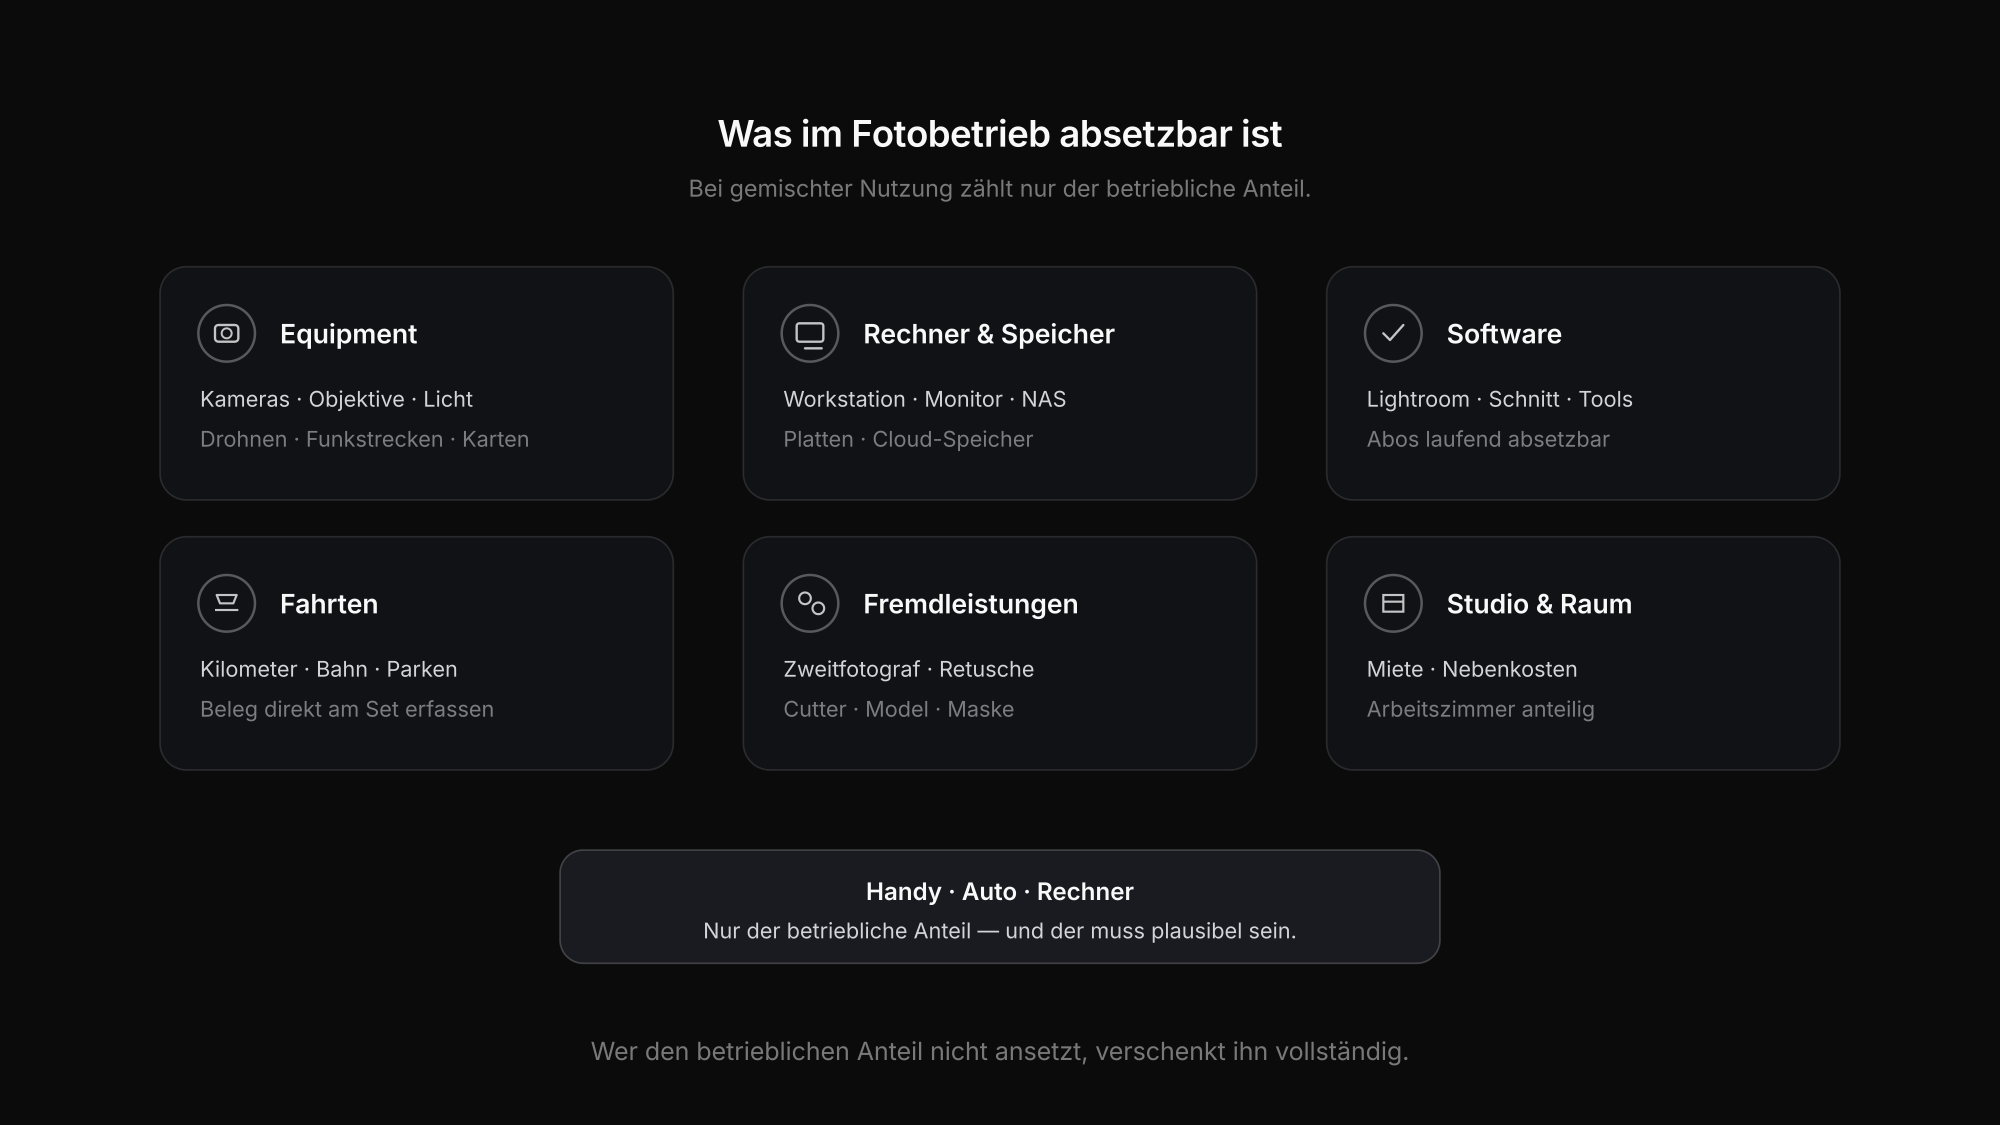
Betriebsausgaben sind Kosten, die betrieblich veranlasst sind. Bei einem Foto- oder Videobetrieb fällt darunter mehr, als die meisten ansetzen:
- Equipment — Kameras, Objektive, Stative, Blitze, Licht, Gimbals, Drohnen, Funkstrecken, Speicherkarten
- Computer und Speicher — Rechner, Monitore, Kalibrierung, externe Platten, NAS, Cloud-Speicher
- Software und Abos — Lightroom, Photoshop, DaVinci, Schnittsoftware, Galerie- und Projekt-Tools
- Studio und Räume — Miete, Nebenkosten, oder anteilig das häusliche Arbeitszimmer
- Fahrten — Kilometerpauschale oder tatsächliche Kosten, Bahntickets, Parkgebühren am Set
- Fortbildung — Workshops, Fachbücher, Online-Kurse, Verbandsbeiträge
- Marketing — Website, Domain, Portfolio, Visitenkarten, Anzeigen
- Fremdleistungen — Zweitfotograf, Assistenz, Retusche, Cutter, Model- und Visagistenhonorare
- Versicherungen — Berufshaftpflicht, Equipment-Versicherung
- Beratung — Steuerberater, Rechtsberatung
Gemischt genutzte Kosten: der betriebliche Anteil zählt
Das Handy, das Auto, der Rechner — vieles wird privat und betrieblich genutzt. Absetzbar ist dann nur der betriebliche Anteil, und den musst du plausibel bestimmen können. Ein pauschales „das ist alles beruflich" bei einem Gerät, das nachweislich auch privat läuft, ist genau die Position, die bei einer Prüfung gestrichen wird.
Umgekehrt lässt sich hier bares Geld liegen: Wer den betrieblichen Anteil gar nicht ansetzt, verschenkt ihn vollständig.
Die 800-Euro-Grenze: sofort abziehen oder abschreiben
Der Fehler, der diese Zielgruppe am häufigsten trifft — weil die Rechnung für eine Kamera aussieht wie jede andere Rechnung auch.
Liegt der Netto-Kaufpreis eines selbstständig nutzbaren Wirtschaftsguts über rund 800 Euro netto, darfst du die Anschaffung nicht in einem Jahr abziehen. Sie wird über die betriebsgewöhnliche Nutzungsdauer verteilt — das ist die Abschreibung (AfA).
| Anschaffung | Netto | Behandlung |
|---|---|---|
| Speicherkarte | 60 € | Sofort als Betriebsausgabe |
| Objektiv | 700 € | Sofort (unter der Grenze) |
| Kameragehäuse | 2.400 € | Über die Nutzungsdauer abschreiben |
| Rechner fürs Studio | 3.200 € | Über die Nutzungsdauer abschreiben |
Für Fotoausrüstung setzt die amtliche AfA-Tabelle typischerweise sieben Jahre an, für Computer gelten kürzere Zeiträume. Die Abschreibung beginnt zeitanteilig ab dem Monat der Anschaffung: Eine im Oktober gekaufte Kamera bringt im ersten Jahr also nur drei Monatsraten. Die offiziellen Nutzungsdauern stehen in den AfA-Tabellen des Bundesfinanzministeriums.
> Warnung vor veralteten Angaben: In vielen älteren Ratgebern steht noch die Grenze von 410 Euro. Diese Zahl ist überholt. Wer danach plant, schreibt Anschaffungen ab, die er sofort abziehen dürfte.
Eine 2.400-Euro-Kamera als einzelne Betriebsausgabe zu buchen ist schlicht eine falsche Steuererklärung — und der Fehler fällt erst auf, wenn er unangenehm wird.
Belege sind der eigentliche Knackpunkt
Ohne Beleg keine Betriebsausgabe. Das ist der Teil, der eine Prüfung überstehen muss, und der Grund, warum eine Tabelle allein nicht reicht.
Drei Probleme, die in der Praxis immer wieder auftreten:
- Thermopapier verblasst. Der Tankbeleg und die Parkquittung vom Drehtag sind nach einem Jahr im Handschuhfach oft nicht mehr lesbar.
- Belege verschwinden. Die Quittung fürs Studio-Catering liegt in einer Jackentasche, die Rechnung fürs Objektiv in einem alten Mailpostfach.
- Die Zuordnung fehlt. Ein Beleg über 89 Euro, aber wofür? Ein Jahr später weiß das niemand mehr.
Der praktikabelste Weg ist, den Beleg sofort zu erfassen — direkt an der Kasse, nicht am Jahresende. Aufbewahrungsfristen gelten dabei weiterhin; wie digitale Belege aufbewahrt werden müssen, regeln die GoBD.
Belege erfassen, wo der Auftrag ohnehin liegt
Genau dafür gibt es in Exportlab die Ausgaben-Erfassung neben Kunde, Projekt und Auslieferung — denn die meisten Kosten entstehen an einem Auftrag, nicht im luftleeren Raum.
Der Ablauf ist bewusst kurz gehalten:
- Beleg fotografieren oder hochladen, auch stapelweise. Die Erfassung läuft im Hintergrund weiter, während du arbeitest.
- Lieferant, Betrag, Datum und ein Kategorievorschlag werden ausgelesen — mit einer Sicherheitsangabe je Feld. Doppelte Belege werden vorher erkannt.
- Du prüfst und buchst. Nichts wird allein aus einer maschinellen Erkennung gebucht: Ein ausgelesener Betrag ist ein Vorschlag, keine Tatsache.
- Fehlt ein Beleg, legst du den Eintrag von Hand an und hängst den Beleg später dran. Jede Zeile zeigt, ob ein Nachweis vorliegt.
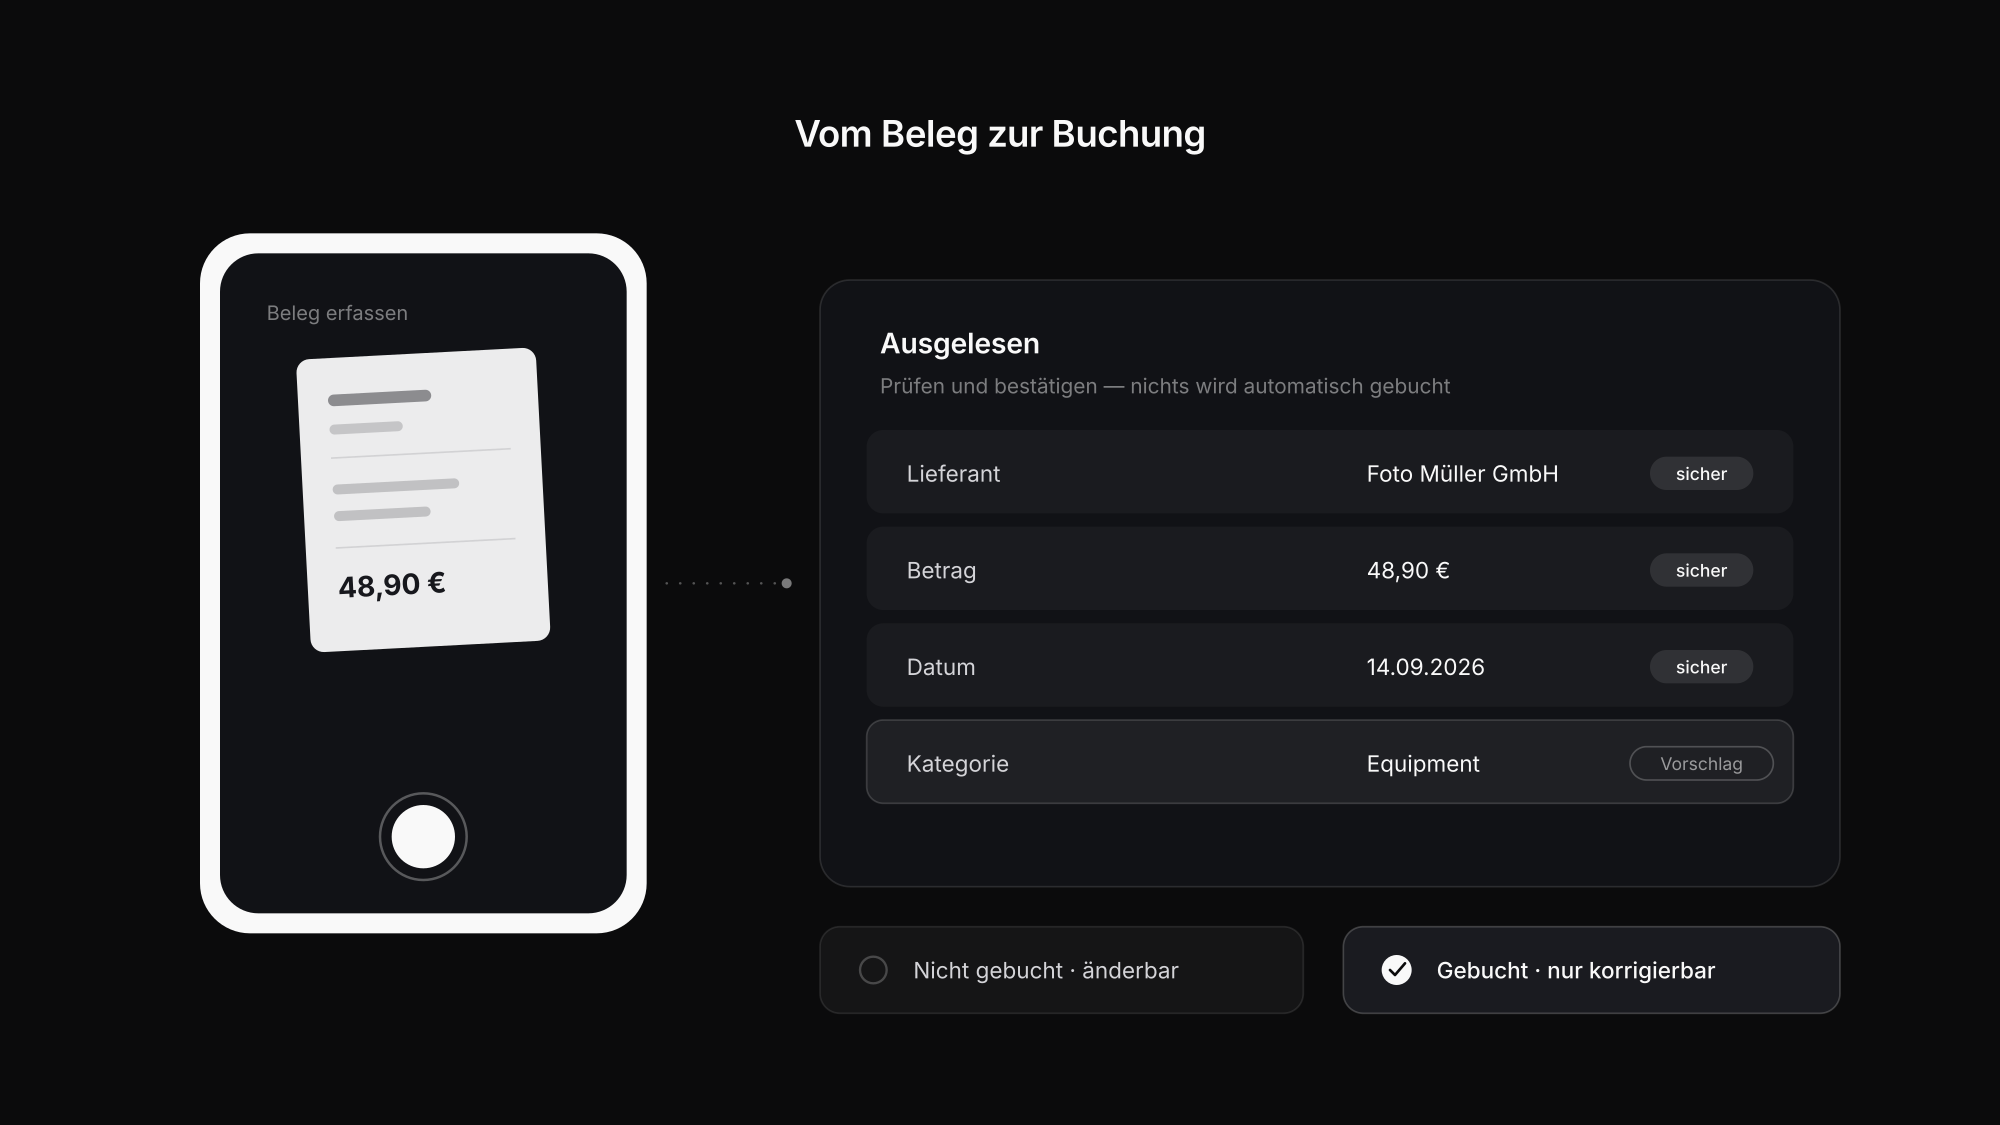
Ein Eintrag ist zunächst nicht gebucht und damit änderbar und löschbar — das ist der Zustand für etwas Unfertiges, typischerweise eine Ausgabe, deren Beleg noch fehlt. Erst das Buchen macht ihn endgültig: Danach wird er nicht mehr bearbeitet, sondern korrigiert, und die Korrektur braucht einen Grund, erzeugt einen neuen Eintrag und lässt den ursprünglichen sichtbar. Genau diese Spur macht die Aufzeichnungen belastbar.
Die Kategorien kommen aus einem Länderprofil, das am Steuerjahr hängt und die Zuordnung zur Zeile im Steuerformular mitbringt. Eigene Kategorien sind möglich, hängen aber immer an einer eingebauten: „Drohnenzubehör" wird in der Steuererklärung trotzdem unter Equipment geführt.
Zwei Dinge, die Exportlab bewusst nicht tut: Es ist keine Steuerberatung, und es übermittelt nichts an ein Finanzamt — eine ELSTER-Abgabe gehört nicht dazu. Die Ausgaben sind zudem als Beta pro Workspace freigeschaltet.
Häufige Fehler bei Betriebsausgaben
Teure Anschaffung sofort abgezogen
Über rund 800 Euro netto wird abgeschrieben statt abgezogen. Der Beleg sieht aus wie jeder andere — der Fehler fällt spät auf.
Kleinbeträge gar nicht erfasst
Parkgebühren, Kaffee für die Crew, Verbrauchsmaterial. Einzeln unbedeutend, übers Jahr eine dreistellige Summe.
Privatanteil nicht getrennt
Handy, Auto, Rechner werden gemischt genutzt. Ohne plausiblen betrieblichen Anteil wird die ganze Position strittig.
Beleg ohne Zuordnung
89 Euro, aber wofür? Was am Jahresende nicht mehr zuzuordnen ist, fällt in der Praxis hinten runter.
Thermobelege nicht digitalisiert
Tankquittungen verblassen. Ein verblasster Beleg ist im Zweifel kein Nachweis mehr.
Jahr mit offenen Einträgen abgeschlossen
Ein Abschluss mit unfertigen Buchungen ergibt ein Ergebnis, das genau um das Vergessene falsch ist.
Das Jahr abschließen
Am Ende zählt, dass die Zahlen vollständig sind. Ein laufendes Ergebnis über das Jahr hilft dabei mehr als eine Rechnung im April: Du siehst monatlich, was hereinkommt und was hinausgeht, und kannst gegensteuern, bevor das Jahr gelaufen ist.
Für die Übergabe an den Steuerberater brauchst du drei Dinge: eine Jahresübersicht mit den Summen nach Monat und Kategorie, ein Journal mit jedem einzelnen Eintrag, und die Original-Belege. Genau diese drei Exporte erzeugt Exportlab — als PDF, CSV und ZIP-Archiv mit Prüfsummen.
Vor dem Abschluss lohnt ein Blick auf die Einträge ohne Beleg: Sie sind der häufigste Grund, warum eine Position später gestrichen wird. Das Steuerjahr zu schließen wird verweigert, solange noch etwas ungebucht ist — was verhindert, dass ein endgültig aussehender Bericht um die vergessenen Beträge daneben liegt.
Wie die Einnahmenseite dazu passt, steht im Beitrag zur Rechnung als Fotograf; für die Kalkulation davor hilft Fotografie-Preise kalkulieren, und wer gerade erst startet, findet die Grundlagen unter Als Fotograf selbstständig machen.
FAQ: Betriebsausgaben für Fotografen
Kann ich meine Kamera komplett von der Steuer absetzen?
Absetzbar ist sie vollständig, aber meist nicht in einem Jahr. Liegt der Netto-Kaufpreis über rund 800 Euro, wird die Kamera über ihre Nutzungsdauer abgeschrieben — bei Fotoausrüstung typischerweise sieben Jahre, zeitanteilig ab dem Monat der Anschaffung.
Was kann ich als Fotograf alles absetzen?
Equipment, Computer und Speicher, Software-Abos, Studio- oder Raumkosten, Fahrten, Fortbildung, Marketing, Fremdleistungen wie Zweitfotograf oder Retusche, Versicherungen und Beratungskosten. Entscheidend ist die betriebliche Veranlassung — bei gemischter Nutzung nur der betriebliche Anteil.
Reicht ein Foto vom Beleg?
Digitale Belege sind zulässig, wenn die Anforderungen an ihre Aufbewahrung erfüllt sind — geregelt in den GoBD. Gerade bei Thermopapier ist das digitale Erfassen sogar sicherer, weil solche Belege mit der Zeit verblassen. Die konkreten Anforderungen besprichst du am besten mit deinem Steuerberater.
Was ist der Unterschied zwischen Betriebsausgabe und Abschreibung?
Eine Betriebsausgabe mindert den Gewinn in dem Jahr, in dem sie bezahlt wurde. Eine Abschreibung verteilt die Anschaffungskosten eines langlebigen Wirtschaftsguts über mehrere Jahre. Die Grenze liegt bei rund 800 Euro netto pro selbstständig nutzbarem Gegenstand.
Muss ich als Kleinunternehmer Betriebsausgaben erfassen?
Ja. Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer, nicht die Gewinnermittlung. Deine Einnahmen und Ausgaben musst du trotzdem aufzeichnen, und die Ausgaben mindern deinen Gewinn genauso.
Fazit
Betriebsausgaben als Fotograf richtig zu erfassen ist weniger eine Frage von Steuerwissen als von Routine: den Beleg sofort digitalisieren statt im März zu suchen, bei jeder Anschaffung über rund 800 Euro netto an die Abschreibung denken, und den betrieblichen Anteil bei gemischt genutzten Kosten sauber ansetzen.
Am wenigsten Reibung entsteht, wenn die Belege dort landen, wo der Auftrag ohnehin liegt. Wie Exportlab die Belegerfassung und das laufende Ergebnis löst, steht in der Funktionsübersicht — und wie du die Einnahmenseite mit sauberen Rechnungen abdeckst, zeigt Rechnung als Fotograf schreiben.